Pinigų žaidimo taisyklės: kodėl VC fondai siekia 100x grąžos?
Trumpai: Rizikos kapitalo (VC) fonduose grąžos nepasiskirsto tolygiai — jos laikosi power law (galios dėsnio) skirstinio: dauguma investicijų grąžina mažai arba nieko, o vos vienas ar du portfelio startuoliai turi uždirbti tiek, kad padengtų visas kitas nesėkmes ir vis tiek atneštų fondui pelno. Būtent dėl šios matematikos VC investuotojas ieško ne „solidaus” verslo, o startuolio su realiu 100x potencialu — tai nėra godumas, o paprasta aritmetika.
LP lūkesčiai: kodėl 3x, ne 2x ir ne 10x
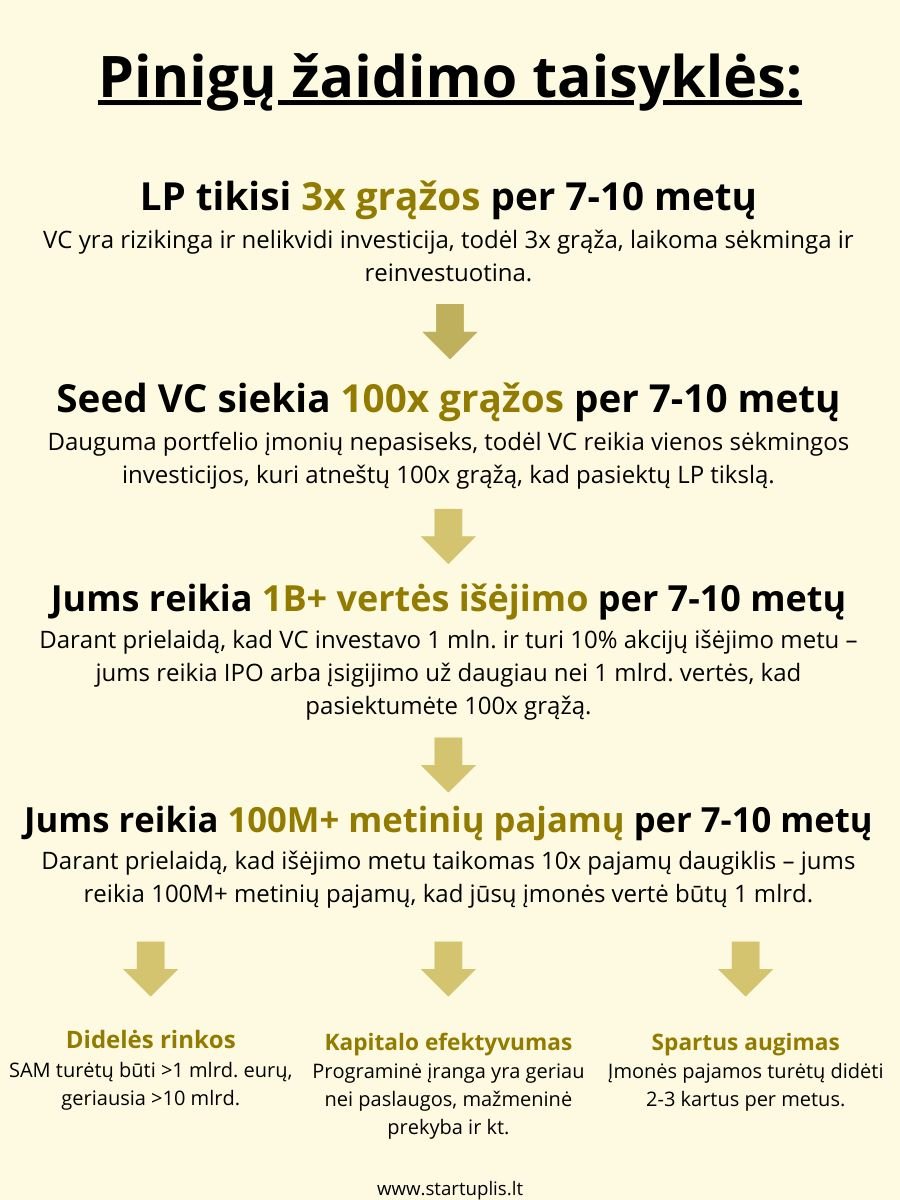
Viską pradeda LP (Limited Partner) — investuotojai, kurie savo pinigus patiki VC fondo valdytojams. Rizikos kapitalas yra itin rizikinga ir nelikvidi investicija (pinigai užšalę 7–10 metų, be galimybės greitai išsiimti), todėl LP tikisi apie 3x grąžos per šį laikotarpį — gerokai daugiau nei duotų likvidesnės, mažiau rizikingos investicijos. Jei fondas šio tikslo nepasiekia, tie patys LP nebeinvestuos į kitą to paties valdytojo fondą — o be pakartotinių LP fondas negali tęsti veiklos.
Kodėl grąža VC pasaulyje nepasiskirsto tolygiai
Čia įeina konceptas, vadinamas power law (liet. galios dėsnis) — pagrindinė prielaida, ant kurios stovi visas VC modelis. Skirtingai nei daugelis investicijų, kur rezultatai pasiskirsto apie vidurkį (normalusis skirstinys), VC portfelio grąžos yra kraštutinės abiejuose galuose: dauguma startuolių žlunga arba grąžina mažai, o vos vienas ar du iš 20–30 portfelio įmonių grąžina tiek, kad padengia visa kita. Tipiniame portfelyje apie 10 % įmonių sukuria apie 95 % viso fondo grąžos. Pridedant daugiau investicijų į portfelį, didėja tikimybė rasti tą vieną išskirtinį startuolį. Būtent todėl ankstyvos stadijos fondai, tokie kaip FIRSTPICK, nuolat ieško naujų startuolių — daugiau bandymų reiškia didesnę tikimybę surasti tą vieną „vienaragį”.
Nuo 3x fondui iki 100x vienam startuoliui
Kad patenkintų LP lūkesčius 3x, VC fondas turi rasti bent vieną „vienaragį” — startuolį, kuris grąžins apie 100 kartų daugiau nei į jį investuota suma. Kodėl būtent tiek? Nes dauguma kitų portfelio startuolių žlunga arba pasiekia tik nedidelį augimą — tie nuostoliai turi būti padengti vieno ar dviejų išskirtinių atvejų.
Konkretus pavyzdys: jei VC fondas investuoja 1 mln. eurų ir tikisi turėti 10 % akcijų išėjimo (exit) metu, kad pasiektų 100x grąžą, startuolis turi pasiekti apie 1 milijardą eurų/dolerių vertės išėjimą (IPO arba įsigijimą). Tai reiškia, kad per 7–10 metų startuolis turi augti neįtikėtinu tempu — „solidus”, nuosaikus augimas šios matematikos tiesiog nepatenkina.
Kodėl reikia 100 mln.+ eurų metinių pajamų (T2D3 formulė)
Kad pasiektų 1 mlrd. vertės įvertinimą išėjimo (exit) metu, įmonė dažniausiai turi generuoti bent apie 100 mln. eurų metinių pajamų (priklausomai nuo pajamų daugiklio, kurį rinka tuo metu taiko konkrečiam sektoriui). Rinkoje yra nusistovėjusi formulė, vadinama T2D3 (angl. Triple, Triple, Double, Double, Double) — pajamos turi patrigubėti du metus iš eilės, o tada padvigubėti tris metus iš eilės, kad SaaS įmonė pasiektų tokį mastą per mažiau nei dešimtmetį. Būtent todėl VC fondai taip stipriai vertina augimo tempo (growth rate) rodiklį, o ne vien absoliutų dydį konkrečiu momentu.
Ko realiai reikia, kad startuolis atitiktų šį žaidimą
- Didelis pasiekiamas rinkos dydis (SAM): rekomenduojama, kad pasiekiama rinka būtų bent 1 mlrd. eurų, idėaliai — virš 10 mlrd. Mažesnėje rinkoje tiesiog nėra fizinės galimybės pasiekti reikiamą dydį, nesvarbu, kaip gerai vykdoma strategija.
- Kapitalo efektyvumas: programinė įranga ir kiti skalabilūs, mažų ribinių sąnaudų sprendimai dažniau atitinka VC modelį nei paslaugos ar mažmeninė prekyba, kur pelno marža auga lėčiau nei apyvarta.
- Greičiausias įmanomas augimas: pajamos turi dvigubėti ar trigubėti kasmet, ne tolygiai augti — būtent šis tempas, ne absoliutus dydis, atskiria VC-tinkamą startuolį nuo geros, bet neatitinkančios fondo matematikos įmonės.
Svarbu suprasti: rizikos kapitalo fondų sprendimai grindžiami visu portfeliu, ne vienu deal’u — tą pačią logiką patvirtina ir VC fondo ekonomika, kurioje GP paskata gauti pelningą carry tiesiogiai priklauso nuo išskirtinių atvejų, ne vidutinių rezultatų.
Ar šis žaidimas skirtas kiekvienam startuoliui
Rizikos kapitalo kelias nėra skirtas visiems — tai maratonas, reikalaujantis greičio, gebėjimo prisitaikyti ir aukšto rizikos toleravimo lygio. Jei komanda sąmoningai supranta šio žaidimo taisykles ir yra pasirengusi jomis žaisti, galimybė nueiti „vienaragio” keliu yra reali. Bet jei tikslas — tvarus, pelningas verslas, augantis lėčiau, bet užtikrintai, verta rimtai apsvarstyti bootstrapping ar bendraįkūrėjų kelią vietoj VC kelio — abu keliai gali baigtis sėkme, tiesiog visai skirtingai ją apibrėžiant.
Ką pataria profesionalai
- a16z ir kiti pagrindiniai JAV fondai savo viešai skelbiamoje medžiagoje apie power law pabrėžia, kad geriausia VC strategija — ne bandymas sumažinti riziką diversifikuojant į „saugius” atvejus, o sąmoningas koncentravimasis į tuos kelis startuolius, kurie realiai turi kategoriją keičiančio laimėtojo potencialą.
- Bessemer Venture Partners, T2D3 formulės autoriai, pastebi, kad augimo tempas ankstyvuose etapuose yra stipriausias vėlesnės sėkmės faktorius — svarbiau ne dabartinis dydis, o kryptis ir greitis.
Trumpas kontrolinis sąrašas
- ☐ Supranti skirtumą tarp LP lūkesčių (3x visam fondui) ir VC poreikio rasti bent vieną 100x atvejį.
- ☐ Žinai, kiek tavo pasiekiama rinka (SAM) realiai siekia — ar ji apskritai leidžia 1 mlrd.+ vertės išėjimą.
- ☐ Sąžiningai įvertinai, ar tavo verslo modelis leidžia T2D3 tipo augimo tempą, ar realistiškesnis kelias yra lėtesnis, bet tvaresnis augimas.
- ☐ Apsvarstei, ar VC kelias apskritai atitinka tavo asmeninius tikslus, ne tik rinkos lūkesčius.
DUK
Ar kiekvienas VC investuotas startuolis privalo tapti vienaragiu?
Ne — fondo lygmenyje užtenka, kad vienas ar du portfelio startuoliai pasiektų tokį mastą; kiti gali tiesiog padengti savo investicijos vertę arba žlugti, ir fondas vis tiek gali pasiekti LP tikslą.
Ar 100x grąža reiškia, kad investuotojas gaus 100 kartų daugiau pinigų nei investavo?
Taip, tai ir reiškia — 100x yra investicijos vertės daugiklis nuo pradinės investicijos iki išėjimo (exit) momento, prieš atskaičius fondo mokesčius ir carry.
Ar mažas startuolis gali sąmoningai atsisakyti šios matematikos?
Taip — tai vadinama bootstrapping ar organiniu augimu, ir daug sėkmingų įmonių renkasi šį kelią būtent todėl, kad nenori prisiimti VC reikalaujamo augimo tempo ir su tuo susijusios kontrolės praradimo.
Šaltiniai (T1): a16z — viešai skelbiama medžiaga apie power law grąžas; Bessemer Venture Partners — T2D3 formulė; Carta /learn. Sintezuota ir atnaujinta iš ankstesnio Startuplis turinio (2024, „Pinigų žaidimo taisyklės — kodėl 100x?”) su papildyta power law koncepcija. Teisinė/finansinė informacija — bendro pobūdžio, ne investavimo konsultacija.